
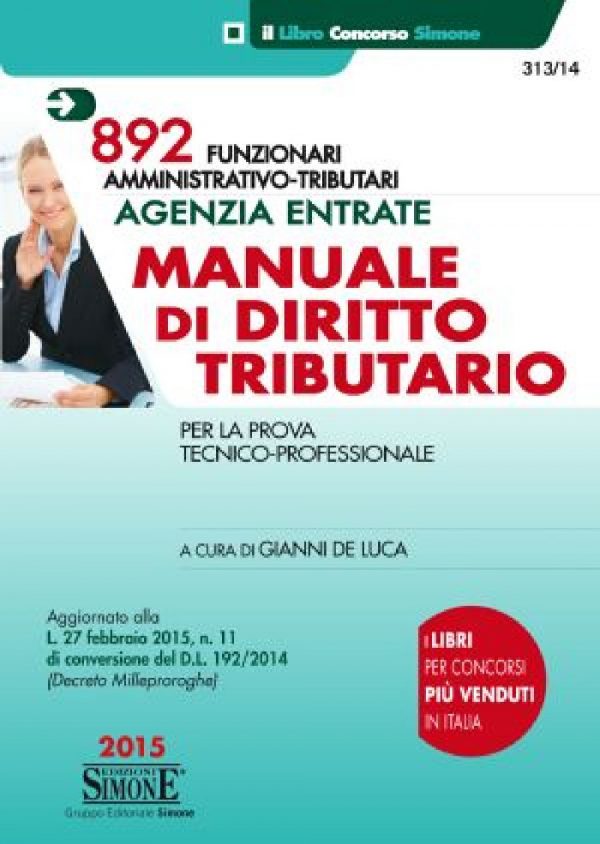
Concorso Agenzia Entrate 892 Funzionari Amministrativo-Tributari – Manuale di Diritto Tributario
40,00€
 Paga in tre rate senza interessi con PayPal per ordini superiori a 30 euro.
Per la prova tecnico-professionale
Acquista con il Bonus Carta del Docente e 18app
 Acquista questo prodotto e ottieni
Il volume si rivolge a quanti si apprestano ad affrontare la prova oggettiva tecnico-professionale del concorso bandito dall’Agenzia delle entrate per l’assunzione di 892 funzionari amministrativo-tributari.
In tale prova il candidato dovrà rispondere ad una serie di quiz a risposta multipla su diverse materie; tra queste il diritto tributario assume un importanza preponderante essendo la disciplina più importante del concorso.
Questo testo, aggiornato alle ultime novità fiscali (L. 23 dicembre 2014, n. 190 e L. 27 febbraio 2015, n. 11 di conversione del D.L. 192/2014) esamina sia i singoli tributi che formano l’impianto del nostro sistema tributario (IRPEF, IRES, IVA, IRAP, IMU etc.) sia gli istituti che lo caratterizzano (accertamento, riscossione, contenzioso, violazioni) consentendo, per il grado di approfondimento e la puntualità degli aggiornamenti, una preparazione completa ed esauriente della materia, necessaria per sostenere con successo la prova d’esame.
313/14
“
Aggiornato alla L. 27 febbraio 2015, n. 11 di conversione del D.L. 192/2014 (Decreto Milleproroghe)
Parte I
Principi e istituti del sistema fiscale italiano
Titolo I
Nozioni generali di diritto tributario
Capitolo 1: L’attività finanziaria dello Stato e il diritto tributario
1. I mezzi finanziari e i bisogni collettivi
2. I servizi pubblici e il loro finanziamento
3. Le teorie sull’attività finanziaria dello Stato
4. I fini dell’attività finanziaria: la programmazione
5. Diritto finanziario, diritto tributario e scienza delle finanze
6. Rapporti con gli altri rami del diritto
Capitolo 2: L’obbligazione tributaria
1. Il rapporto giuridico d’imposta
2. L’applicabilità delle norme del codice civile all’obbligazione tributaria
3. I criteri di studio del rapporto d’imposta
4. Il presupposto del debito d’imposta
5. Concetto e determinazione della base imponibile
6. Nozione di tributo
7. Le tasse
8. Segue: classificazione delle tasse
9. Le imposte
10. Segue: classificazione delle imposte
11. Il contributo
12. I monopoli fiscali
Capitolo 3: Le fonti del diritto tributario
1. La Costituzione e i principi giuridici in materia di imposte
2. Il principio della riserva di legge
3. L’articolo 53 della Costituzione e il principio della capacità contributiva
4. Segue: gli altri principi costituzionali
5. Le diverse forme di progressività delle imposte
6. Fonti comunitarie e internazionali
7. Le altre fonti del diritto tributario
8. Lo Statuto del contribuente: come si deve legiferare in campo fiscale (Rinvio)
Capitolo 4: L’interpretazione e l’efficacia delle norme tributarie
1. L’interpretazione in generale
2. L’interpretazione analogica
3. Altre fonti interpretative
4. L’elusione fiscale
5. Le società di comodo
6. Il diritto d’interpello
7. L’efficacia della norma tributaria nel tempo e nello spazio
8. Lo Statuto del contribuente
Capitolo 5: Gli effetti economici delle imposte
1. Nozioni generali
2. Gli effetti economici delle imposte dirette ed indirette
3. La traslazione
4. L’ammortamento e l’elisione
5. L’erosione e la rimozione
6. L’elusione fiscale (Rinvio)
Capitolo 6: L’applicazione dei tributi. I l ruolo dell’amministrazione finanziaria
1. La potestà d’imposizione
2. I soggetti attivi della potestà di imposizione: Il Ministero dell’economia e delle finanze
3. L’assistenza fiscale della pubblica amministrazione
4. Altri organi dipendenti dal Ministero dell’economia e delle finanze
5. I CAF (Rinvio)
6. I soggetti ausiliari
7. Gli atti dell’amministrazione finanziaria
8. L’autotutela
Capitolo 7: I soggetti passivi d’imposta
1. Nozione e situazioni particolari
2. La capacità giuridica tributaria e il suo fondamento
3. La capacità di agire e la rappresentanza legale
4. Il domicilio fiscale
5. La rappresentanza volontaria
6. Il sostituto d’imposta
7. Il responsabile d’imposta
Titolo II
L’attuazione della norma tributaria
Capitolo 8: I regimi contabili e la dichiarazione
Sezione Prima
I regimi contabili ai fini delle imposte dirette
1. Generalità
2. I regimi di contabilità ordinaria
3. I regimi di contabilità semplificata
4. Il regime forfettario dei contribuenti minimi
5. Il regime dei contribuenti minimi
6. Il regime fiscale agevolato per le nuove iniziative imprenditoriali e di lavoro autonomo
7. Il regime forfettario per gli enti non commerciali
8. I regimi per le imprese di allevamento e altre attività agricole
Sezione Seconda
La dichiarazione dei redditi
9. La dichiarazione tributaria
10. La dichiarazione annuale
11. La dichiarazione unica
12. La dichiarazione delle persone fisiche
13. Il modello 730
14. La dichiarazione delle società di persone
15. La dichiarazione delle persone giuridiche
16. La dichiarazione dei redditi e gli adempimenti per il controllo dei trasferimenti da e per l’estero di titoli e denaro
17. La dichiarazione dei sostituti d’imposta
18. I Centri di assistenza fiscale (CAF)
19. L’assistenza fiscale prestata dai professionisti: la certificazione tributaria
Capitolo 9: L’attività istruttoria
1. Generalità
2. L’anagrafe tributaria
3. Il codice fiscale
4. Adempimenti volontari dei contribuenti
5. La liquidazione e il controllo formale della dichiarazione (ex artt. 36bis e 36ter D.P.R. 600/73)
6. Accessi, ispezioni e verifiche
7. Le indagini bancarie e finanziarie
Capitolo 10: L’attività di accertamento
1. L’avviso di accertamento
2. L’accertamento delle dichiarazioni delle persone fisiche
3. L’accertamento nei confronti di possessori di redditi d’impresa e di lavoro autonomo
4. L’accertamento induttivo mediante gli studi di settore
5. La partecipazione dei Comuni all’attività di accertamento
6. L’accertamento con adesione del contribuente
7. Reclamo e mediazione (Rinvio)
Capitolo 11: La riscossione e i rimborsi
Sezione Prima
Le modalità di riscossione delle imposte sui redditi
1. Generalità
2. La ritenuta diretta
3. I versamenti diretti
4. Il sistema di riscossione
5. La riscossione coattiva
Sezione Seconda
Crediti e rimborsi d’imposta
6. Le vicende del credito di imposta
7. I rimborsi
8. Uffici competenti all’erogazione dei rimborsi
9. Le garanzie a favore della pubblica amministrazione
10. I pagamenti delle pubbliche amministrazioni
Capitolo 12: Le sanzioni tributarie
Sezione Prima
Il sistema sanzionatorio amministrativo
1. Concetti generali
2. La conversione delle sanzioni in euro
3. Il sistema sanzionatorio amministrativo
4. Il principio di legalità (Rinvio)
5. Imputabilità, colpevolezza e cause di non punibilità
6. Concorso di violazioni e violazioni continuate: cumulo materiale e cumulo giuridico
7. Intrasmissibilità delle sanzioni agli eredi
8. Il ravvedimento
9. Voluntary disclosure
10. Cessione di azienda, trasformazione, fusione e scissione di società
11. Il procedimento di irrogazione delle sanzioni
12. Le sanzioni accessorie
13. Azioni a tutela degli interessi erariali
14. La riscossione della sanzione
Sezione Seconda
Il sistema sanzionatorio penale
15. Le sanzioni penali
16. La riforma della disciplina dei reati tributari
17. Rapporti tra il sistema penale e quello amministrativo tributario
18. Rapporti tra procedimento penale e processo tributario
Sezione Terza
Le sanzioni nelle imposte dirette e indirette
19. Le sanzioni amministrative nelle imposte dirette
20. Le sanzioni penali nelle imposte dirette
21. Le sanzioni amministrative nell’IVA
22. Le sanzioni penali nell’IVA (Rinvio)
23. Le sanzioni nelle altre imposte indirette (Rinvio)
Capitolo 13: La tutela del contribuente: il contenzioso tributario
1. La giurisdizione tributaria
2. Le parti in giudizio, loro rappresentanza ed assistenza
3. Il ricorso
4. La trattazione della controversia
5. La decisione della controversia
6. La sospensione e l’interruzione del processo
7. L’estinzione del processo
8. La sospensione dell’atto impugnato
9. Iscrizione di ipoteca e sequestro conservativo: nuove competenze della Commissione tributaria
10. La conciliazione giudiziale
11. Le impugnazioni
12. Le sentenze passate in giudicato
13. Il giudizio di ottemperanza
Parte II
I singoli tributi: l’imposizione diretta
Capitolo 1: Dalla riforma tributaria degli anni ’70 ai nuovi progetti di riforma
1. La riforma tributaria degli anni ’70: prodromi e sviluppi
2. La riforma e la normativa comunitaria
3. Il restyling del 1997
4. L’alternanza delle politiche fiscali nell’ultimo quindicennio
5. La delega fiscale
6. Il governo Renzi
Capitolo 2: L’imposta sul reddito delle persone fisiche (IRPEF)
Sezione Prima
Caratteri dell’imposta
1. Premessa
2. Il presupposto d’imposta
3. I soggetti passivi
4. L’imputazione dei redditi
5. La territorialità dell’imposta
6. I redditi prodotti in forma associata
7. La base imponibile e il periodo d’imposta
Sezione Seconda
Le singole categorie di reddito
8. Il reddito complessivo e le categorie di reddito
9. I redditi fondiari
10. I redditi di capitale
11. I redditi di lavoro dipendente
12. I redditi di lavoro autonomo
13. Il reddito di impresa
14. I redditi diversi
Sezione Terza
Criteri applicativi
15. Determinazione della base imponibile
16. Determinazione dell’imposta netta
17. I crediti d’imposta
18. Le ritenute d’acconto
19. Il versamento dell’imposta
20. Redditi soggetti a tassazione separata
Capitolo 3: L’imposta sul reddito delle società (IRES)
1. Caratteristiche generali
2. Presupposto, periodo e aliquota di imposta
3. I soggetti passivi
4. Le società cooperative e loro consorzi
5. L’oggetto dell’imposta e la base imponibile
6. Le disposizioni comuni a tutti i soggetti d’imposta
7. I criteri di determinazione del reddito: le società e gli enti commerciali residenti
8. Le imprese che operano nel settore energetico
9. Aiuto alla crescita economica delle imprese (ACE)
10. La disciplina fiscale delle start-up innovative
11. Incentivi agli investimenti
12. Tassazione agevolata per i redditi derivanti da beni immateriali (Patent box)
13. Gli enti che operano nei settori assicurativi, creditizi e finanziari
14. Le società di comodo (Rinvio)
15. Il regime di trasparenza fiscale
16. La tassazione di gruppo e i consolidati fiscali
17. Gli enti non commerciali residenti
18. Le ONLUS
19. Le società e gli enti non residenti
20. La tonnage tax
21. Il regime agevolato delle Società di Investimento Immobiliare Quotate (SIIQ)
Capitolo 4: Le disposizioni comuni a I RPEF e I RES
1. Premessa
2. Nozione di stabile organizzazione
3. La deduzione delle spese e degli altri componenti negativi relativi a taluni mezzi di trasporto
4. Il credito d’imposta per i redditi prodotti all’estero
5. I redditi delle imprese estere controllate e collegate
6. La trasformazione delle società
7. Le trasformazioni eterogenee
8. La fusione delle società
9. I conferimenti di partecipazioni e i conferimenti d’azienda
10. La scissione di società
11. La liquidazione volontaria
12. Il fallimento e la liquidazione coatta amministrativa
13. Lo scambio di partecipazioni
14. L’applicazione analogica, il divieto di doppia imposizione e gli accordi internazionali
Parte III
I singoli tributi: l’imposizione indiretta
Introduzione
Titolo I
Le imposte sui trasferimenti di ricchezza
Capitolo 1: L’imposta di registro
1. Evoluzione storica e natura giuridica
2. Il presupposto dell’imposta
3. I soggetti passivi e gli altri obbligati
4. L’applicazione dell’imposta: principi generali
5. Le modalità applicative dell’imposta nei diversi tipi di atti
6. La base imponibile
7. L’ammontare dell’imposta
8. La registrazione e la liquidazione del tributo
9. Il pagamento del tributo
10. Prescrizione e decadenza
11. Le sanzioni
12. Le esclusioni e le agevolazioni
13. L’imposta sulle assicurazioni, sostitutiva dell’imposta di registro (Rinvio)
Capitolo 2: L’imposta sulle successioni e donazioni
1. Origine ed evoluzione dell’imposizione
2. Oggetto dell’imposta
3. Territorialità dell’imposta
4. Presupposto dell’imposta
5. I soggetti passivi
6. Base imponibile e aliquote per le successioni
7. Base imponibile e aliquote per le donazioni e altri atti di liberalità
8. Altre imposte dovute sulle successioni e sulle donazioni
9. La denuncia di successione
10. Semplificazioni degli adempimenti
11. La liquidazione e il pagamento dell’imposta
12. La registrazione degli atti di donazione
Capitolo 3: Le imposte ipotecaria e catastale
1. L’imposta ipotecaria
2. L’imposta catastale
Capitolo 4: L’imposta di bollo
1. Natura del tributo
2. Oggetto del tributo
3. I soggetti passivi
4. Imponibile e misura dell’imposta
5. L’imposta sostitutiva di bollo sulle comunicazioni relative ai depositi di titoli (Rinvio)
6. L’imposta di bollo sulle attività scudate (Rinvio)
7. L’imposta di bollo sugli atti giudiziari e il contributo unificato
8. Il pagamento e gli altri adempimenti
9. L’accertamento
10. Le sanzioni
Capitolo 5: Le tasse sulle concessioni governative
1. Le tasse sulle concessioni governative
2. Le tasse sulle concessioni regionali
Titolo II
Le imposte sui consumi
Capitolo 1: I diritti doganali, le imposte di fabbricazione e consumo e i monopoli fiscali
Sezione Prima
I tributi doganali
1. Il quadro normativo
2. I diritti doganali
3. Il presupposto dell’imposta
4. I soggetti passivi
5. La tariffa doganale
6. Il procedimento di applicazione dell’imposta
7. Il sistema di controllo Intrastat
8. I Centri autorizzati di assistenza doganale (CAD)
9. Le violazioni in materia doganale
Sezione Seconda
Le imposte di fabbricazione e le imposte sui consumi
10. Generalità
11. Il Testo unico sulle accise
12. Le caratteristiche delle imposte
13. Il pagamento, le sanzioni e il contenzioso
14. La tassa sulle emissioni di anidride solforosa e di ossidi di azoto
Sezione Terza
I monopoli fiscali
15. L’amministrazione autonoma dei monopoli di Stato (AAMS)
16. Generalità e scopi
17. Tipologia
Capitolo 2: L’imposta sul valore aggiunto (IVA)
1. Origine ed evoluzione dell’imposta
2. I caratteri dell’imposta
3. L’IVA e l’apertura delle frontiere
4. I presupposti
5. I soggetti passivi
6. La nascita dell’obbligazione tributaria
7. Le operazioni non imponibili, esenti ed escluse
8. Le operazioni intracomunitarie
9. La base imponibile
10. Le aliquote
11. Il volume d’affari
12. Lo schema di applicazione del tributo
13. Il principio delle detrazioni
14. I regimi contabili
15. I regimi speciali
16. L’IVA nel settore dell’editoria
17. L’IVA nel settore delle telecomunicazioni
18. Le società controllanti e controllate
19. Adempimenti in caso di fallimento e liquidazione coatta amministrativa
20. Gli obblighi del contribuente: le denunce
21. La fatturazione e i registri
22. Documenti fiscali e sistemi di controllo
23. Liquidazioni e versamenti
24. La dichiarazione IVA
25. L’accertamento e i poteri degli Uffici dell’Agenzia delle entrate in materia di IVA
26. La rettifica della dichiarazione
27. L’accertamento induttivo
28. La responsabilità solidale dell’acquirente
29. L’accertamento con adesione del contribuente (Rinvio)
30. I mezzi di prova
31. Le sanzioni (Rinvio)
Titolo III
I tributi minori e le imposte sostitutive e straordinarie
Capitolo 1: I tributi minori
1. La tassa di possesso di autoveicoli
2. Le tasse sulle radiodiffusioni
3. L’imposta sugli intrattenimenti
4. Le tasse di assistenza in volo
5. Le altre tasse e diritti in materia di navigazione marittima ed aerea
6. Le tasse universitarie e scolastiche
7. La tassa sulle emissioni di anidride solforosa e di ossidi di azoto (Rinvio)
8. La tassa di possesso delle imbarcazioni
9. L’imposta erariale sugli aeromobili privati
Capitolo 2: Le imposte sostitutive e straordinarie
1. L’imposta sulle assicurazioni
2. L’imposta sostitutiva per operazioni di finanziamento effettuate da aziende di credito in particolari settori
3. Le imposte sostitutive sulle plusvalenze
4. L’imposta sostitutiva per la rivalutazione dei beni d’impresa (Rinvio)
5. Le imposte sostitutive introdotte dalla L. 388/2000 (Rinvio)
6. Le imposte sostitutive introdotte dal D.Lgs. 461/97
7. L’imposta unica sui concorsi pronostici e sulle scommesse
8. L’imposta sostitutiva sugli apparecchi e congegni di trattenimento o da gioco di abilità collegati in rete
9. L’imposta sostitutiva per le operazioni straordinarie (Rinvio)
10. L’imposta sostitutiva sugli straordinari e premi di produttività (Rinvio)
11. L’imposta sostitutiva sui maggiori valori delle rimanenze di alcune categorie di imprese (Rinvio)
12. L’imposta sostitutiva sul reddito derivante dai contratti di locazione (Rinvio)
13. L’imposta sostitutiva sui proventi derivanti dall’attività di noleggio, in forma occasionale, di imbarcazioni e navi da diporto
14. L’imposta di bollo sulle comunicazioni relative ai depositi di titoli
15. Le imposte sulle attività finanziarie scudate
16. L’imposta sul valore delle attività finanziarie detenute all’estero (IVAFE)
17. L’imposta sul valore degli immobili situati all’estero (IVIE)
18. La Tobin tax (tassazione sulle rendite finanziarie)
Parte IV
I singoli tributi: le entrate tributarie degli enti locali
Capitolo 1: Le entrate tributarie delle Regioni e delle Province
1. Il coordinamento tra finanza centrale e finanza locale: il federalismo fiscale
2. La legge delega 5 maggio 2009, n. 42 sul federalismo fiscale e i decreti attuativi
3. La riforma del sistema impositivo delle Regioni e delle Province: il D.Lgs. 68/2011
4. L’imposta regionale sulle attività produttive (IRAP)
5. L’addizionale regionale all’IRPEF
6. Gli altri tributi delle Regioni
7. Le entrate tributarie delle Province
Capitolo 2: Le entrate tributarie dei Comuni
1. La riforma del sistema impositivo dei Comuni: il D.Lgs. 23/2011 sul federalismo fiscale municipale
2. L’imposta unica comunale (IUC)
3. L’imposta municipale propria (IMU)
4. Il tributo sui servizi indivisibili (TASI)
5. La tassa sui rifiuti (TARI)
6. Le altre entrate tributarie dei Comuni
Solamente clienti che hanno effettuato l'accesso ed hanno acquistato questo prodotto possono lasciare una recensione.


 Concorsi
 Concorsi scuola
 Professionisti
 Università
 Simulatore online Simone
Recensioni
Ancora non ci sono recensioni.