
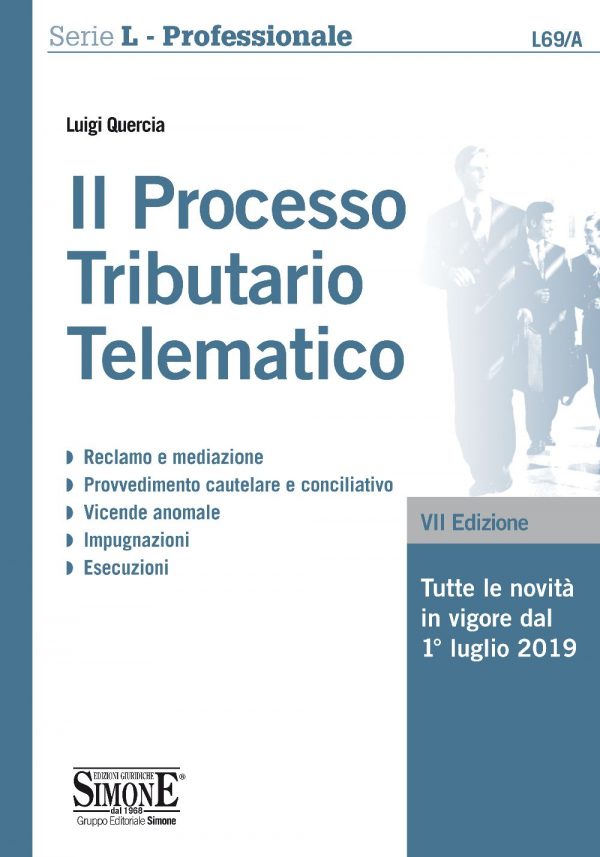
Il Processo Tributario Telematico
Il prezzo originale era: 45,00€.42,75€Il prezzo attuale è: 42,75€.
 Paga in tre rate senza interessi con PayPal per ordini superiori a 30 euro.
– Reclamo e mediazione – Provvedimento cautelare e conciliativo – Vicende anomale – Impugnazioni – Esecuzioni – Tutte le novità in vigore dal 1° luglio 2019
Acquista con il Bonus Carta del Docente e 18app
 Acquista questo prodotto e ottieni
Manuale “Il Processo Tributario Telematico”.
Dopo un periodo in regime opzionale, dal 1° luglio 2019, il processo tributario telematico è diventato obbligatorio. L’art. 16 del D.L. 119/2018, convertito dalla L.136/2018, ha introdotto, infatti, l’obbligo di notificare e depositare gli atti processuali e i documenti con modalità necessariamente digitali.
La novella normativa è, in realtà, solo l’ultimo tassello di un percorso, iniziato nel 2011, che prevedeva la progressiva informatizzazione del rito tributario (con l’art. 39, comma 8, del D.L. 6 luglio 2011, n. 98, convertito dalla legge 15 luglio 2011, n. 111, erano state introdotte specifiche disposizioni in materia di giustizia tributaria anche al fine di assicurare l’efficienza e la celerità del relativo processo utilizzando modalità telematiche), sulla scia di quanto avvenuto nel processo civile prima e in quello amministrativo dopo.
Giunto alla settima edizione, il volume passa in rassegna tutti gli aspetti del contenzioso (si ricorda, in proposito, che la riforma del 2018 ha modificato esclusivamente la struttura del processo, le cui regole procedurali continuano ad essere quelle di cui al D.Lgs. 546/1992) fornendo numerosi riferimenti dottrinari e giurisprudenziali nonché preziose indicazioni di carattere pratico attraverso l’esame delle varie fasi processuali.
L69/A
Capitolo 1 - Le disposizioni generali
1.1 La giurisdizione tributaria
1.1.1 Gli organi della giurisdizione tributaria
1.1.2 Le regole sulla giurisdizione tributaria vigenti dal 3-12-2005
1.1.2.1 Le altre controversie attribuite alle Commissioni tributarie
1.1.2.2 Il difetto di giurisdizione
1.1.2.3 La traslatio iudicii
1.1.3 La competenza per territorio
1.1.3.1 Il difetto di competenza
1.1.4 Astensione e ricusazione dei componenti delle commissioni tributarie
1.1.4.1 L’astensione obbligatoria e facoltativa
1.1.4.2 La ricusazione
1.1.5 I poteri dei giudici tributari
1.1.5.1 La prova nel processo tributario
1.1.5.2 Il principio di non contestazione
1.1.5.3 Le dichiarazioni di terzi
1.1.5.4 L’autonomia del processo tributario rispetto al procedimento penale
1.1.6 L’errore sulla norma tributaria
1.1.6.1 L’applicazione del favor rei
1.2 Le parti del processo
1.2.1 La legitimatio ad causam
1.2.2 La legitimatio ad processum
1.2.2.1 La capacita di stare in giudizio dell’Agenzia delle Entrate Riscossione
1.2.2.2 La capacita di stare in giudizio dell’Ente Locale
1.2.3 L’assistenza tecnica
1.2.3.1 I soggetti abilitati
1.2.3.2 La registrazione al S.I.GI.T. dei soggetti abilitati
1.2.4 Il valore della controversia
1.2.5 Il conferimento dell’incarico
1.2.5.1 La procura digitale ed autografa
1.2.5.2 Difetto di rappresentanza ed emendabilità dell’errore
1.2.6 L’assistenza tecnica gratuita
1.2.6.1 Le condizioni e le modalità per l’accesso al gratuito patrocinio
1.2.6.2 L’elenco speciale istituito presso gli ordini degli avvocati
1.2.6.3 Schema di istanza di ammissione al gratuito patrocinio
1.2.7 Litisconsorzio e intervento
1.2.7.1 L’intervento volontario
1.2.7.2 Il litisconsorzio necessario
1.2.7.3 Il litisconsorzio facoltativo
1.3 Il contributo unificato e le spese di giudizio
1.3.1 Atti soggetti al contributo unificato
1.3.2 Atti non soggetti al contributo unificato
1.3.3 Soggetti tenuti al versamento del contributo unificato
1.3.4 Misura del contributo unificato
1.3.5 Maggiorazione del contributo unificato
1.3.6 Dichiarazione del valore della lite
1.3.7 Modalità di pagamento del contributo unificato
1.3.8 Prenotazione a debito del contributo unificato
1.3.9 Adempimenti a carico degli Uffici di Segreteria
1.3.10 Procedure di riscossione in caso di omesso/parziale versamento del contributo unificato
1.3.11 Le spese del giudizio
1.4 Le comunicazioni e le notificazioni
1.4.1 L’avvio del processo tributario telematico
1.4.2 Le comunicazioni
1.4.3 La notifica degli atti su supporto cartaceo
1.4.4 Le notificazioni telematiche
Capitolo 2: Il ricorso tributario
2.1 Il ricorso tributario quale atto introduttivo del giudizio
2.1.1 Gli atti impugnabili
2.1.1.1 Le questioni relative ai singoli atti impugnabili
2.1.1.2 L’accertamento esecutivo
2.1.1.3 L’autonoma impugnabilità degli atti
2.1.2 I termini per ricorrere
2.1.2.1 Il termine d’impugnazione del ?silenzio rifiuto?
2.2 Contenuto del ricorso tributario
2.2.1 Gli elementi costitutivi del ricorso: parti, petitum e causa petendi
2.2.2 I motivi del ricorso
2.2.2.1 I vizi dell’atto impositivo. La motivazione
2.2.2.2 Il contraddittorio preventivo – d.l. 34/2019
2.2.3 L’integrazione dei motivi di ricorso
2.3 Il ricorso-reclamo per le controversie inferiori a 50.000 euro
2.3.1 Ambito di applicazione dell’istituto: atti reclamabili e non reclamabili
2.3.2 Gli enti impositori quali parti del giudizio
2.3.3 Il reclamo e la proposta di mediazione
2.3.4 Il contenuto del Ricorso-Reclamo
2.3.4.1 La struttura dell’ente impositore cui presentare il ricorso-reclamo
2.3.4.2 I termini di presentazione
2.3.5 Gli effetti della presentazione dell’istanza
2.3.6 La sospensione della riscossione
2.3.7 La trattazione dell’istanza da parte della struttura competente
2.3.8 L’esame preliminare dell’istanza
2.3.9 L’accoglimento dell’istanza
2.4 L’accordo di mediazione
2.4.1 Il contraddittorio con il contribuente
2.4.2 La riduzione delle sanzioni in caso di mediazione
2.4.3 Le modalità di conclusione dell’accordo
2.4.4 La sottoscrizione della mediazione
2.4.5 Il perfezionamento della mediazione
2.4.6 Il diniego all’istanza
2.4.7 La notifica degli atti del procedimento di mediazione
2.4.8 Lo svolgimento successivo della controversia e la disciplina delle spese di giudizio
Capitolo 3: Il processo tributario telematico: proposizione del ricorso e costituzione in giudizio
3.1 L’ambito di applicazione
3.1.1 La normativa di riferimento
3.1.2 Il processo tributario diventa obbligatorio
3.1.3 Gli strumenti operativi
3.2 La proposizione del ricorso
3.2.1 Il ricorso come file nativo digitale
3.2.1.1 La sottoscrizione digitale del ricorso
3.2.1.2 La sottoscrizione autografa del ricorso
3.2.2 La redazione della procura
3.2.3 L’attestazione di conformità
3.2.4 La notifica del ricorso telematico e della procura
3.2.4.1 La relata di notifica ed il momento di perfezionamento della notifica
3.2.4.2 Deroghe alla notifica telematica
3.2.4.3 La notificazione del ricorso su supporto cartaceo
3.3 La costituzione in giudizio del ricorrente
3.3.1 I termini per la costituzione in giudizio
3.3.1.1 La costituzione in giudizio in caso di ricorso su supporto cartaceo
3.3.2 La costituzione in giudizio in caso di ricorso-reclamo
3.3.3 Il deposito telematico del ricorso e degli allegati
3.3.4 Eccezioni al deposito telematico del ricorso
3.3.5 Formato di atti e documenti
3.3.6 Attestazione di conformità della produzione documentale
3.3.7 Attribuzione del numero di ruolo e formazione del fascicolo processuale
3.3.8 Controlli di sistema successivi al deposito telematico e le ipotesi di scarto del deposito
3.3.9 Codifica delle anomalie di trasmissione
3.4 La costituzione in giudizio del resistente
3.4.1 Il termine di costituzione per il resistente
3.4.2 Il deposito telematico del documento principale e degli allegati
3.4.3 La norma di interpretazione autentica di cui all’art. 16 del d.l. 119/2018
3.5 Il deposito di atti successivi
3.5.1 La produzione di nuovi documenti
3.5.2 La presentazione di memorie illustrative e di replica
3.5.3 Il deposito telematico di documenti e memorie
3.6 Accesso agli atti ed ai dati del fascicolo informatico
3.6.1 La funzione del ?Telecontenzioso?
3.6.2 La consultazione delle parti costituite in giudizio del fascicolo telematico
3.6.3 La consultazione delle parti non costituite in giudizio del fascicolo telematico
3.6.4 La consultazione pubblica del fascicolo informatico mediante l’accesso temporaneo
3.7 Il rilascio delle copie di atti e documenti relativi al processo tributario
3.7.1 Potere delle parti costituite di certificazione della conformità di atti e documenti processuali
3.7.2 Il rilascio delle copie di atti e documenti su supporto cartaceo
Capitolo 4: Il procedimento dinanzi la Commissione Tributaria Provinciale
4.1 Gli adempimenti della segreteria e i provvedimenti presidenziali
4.1.1 L’assegnazione del ricorso alla sezione
4.1.1.1 L’acquisizione degli atti e dei documenti presentati con modalità cartacee
4.1.2 L’esame preliminare del ricorso
4.1.3 Il reclamo contro i decreti presidenziali
4.1.3.1 La pronuncia sul reclamo
4.1.4 La riunione dei ricorsi
4.1.5 La data di trattazione
4.1.5.1 L’avviso di trattazione
4.2 L’esame della controversia
4.2.1 L’udienza di trattazione
4.2.1.1 La trattazione in camera di consiglio
4.2.1.2 La trattazione del ricorso in pubblica udienza
4.2.1.3 Le modalità di svolgimento dell’udienza pubblica
4.2.1.4 La trattazione del ricorso in collegamento audiovisivo
4.3 La decisione della controversia
4.3.1 Le deliberazioni del collegio giudicante
4.3.1.1 La rimessione in termini
4.3.2 Il contenuto della sentenza
4.3.2.1 I vizi della sentenza
4.3.3 La pubblicazione della sentenza
4.3.4 L’onere di notificare la sentenza
4.3.4.1 La notifica digitale o su supporto cartaceo della sentenza
4.4 La correzione degli errori materiali della sentenza
4.4.1 Il procedimento di correzione degli errori materiali
Capitolo 5: I procedimenti cautelare e conciliativo
5.1 La sospensione giudiziaria dei tributi
5.1.1 I poteri cautelari del giudice tributario
5.1.2 Quali atti possono essere sospesi
5.1.2.1 L’accertamento esecutivo tra sospensione ex lege e sospensione giudiziale
5.1.2.2 Tutela cautelare degli atti negativi
5.1.2.3 I presupposti di concedibilità della sospensione
5.1.3 Come si propone l’istanza di sospensione
5.1.3.1 Il procedimento di sospensione e i provvedimenti adottabili
5.1.3.2 La sospensione ?condizionata?
5.1.3.3 Gli effetti della sospensione
5.1.4 La proponibilità della sospensione in grado d’appello
5.1.5 La sospensione dell’esecuzione della sentenza della Commissione Tributaria Regionale
5.2 L’art. 47bis nel d.lgs. 546/1992
5.3 La tutela dei crediti tributari
5.3.1 Le modifiche apportate alla normativa sulle iscrizioni ipotecarie a seguito delle novita introdotte con il decreto sviluppo
5.3.2 Il procedimento dinanzi la Commissione Tributaria per la richiesta delle misure cautelari - Sequestro ed ipoteca a carico dell’autore della violazione
5.3.2.1 Presupposti normativi per la richiesta della tutela cautelare
5.3.3 La durata delle misure cautelari
5.3.4 La sospensione dei rimborsi e la compensazione
5.4 L’isituto della conciliazione
5.4.1 La disciplina previgente
5.4.2 L’ambito applicativo della conciliazione
5.4.3 La conciliazione ?stragiudiziale? (fuori udienza)
5.4.3.1 Il contenuto della proposta di conciliazione
5.4.4 La conciliazione ?giudiziale? (in udienza)
5.4.5 Le disposizioni comuni per la conciliazione giudiziale e stragiudiziale – Misura delle sanzioni e modalità di pagamento
5.4.5.1 Le spese di giudizio
Capitolo 6: Le vicende «anormali» del processo
6.1 La sospensione del processo
6.1.1 Le cause di sospensione
6.2 L’interruzione del processo
6.2.1 Gli eventi causa di interruzione del processo e la proroga dei termini d’impugnativa
6.2.2 Il momento dell‘interruzione
6.2.2.1 Quando si verifica l’interruzione
6.2.3 La proroga dei termini d’impugnazione
6.3 Le disposizioni comuni per la sospensione e l’interruzione del processo
6.3.1 I provvedimenti di sospensione e di interruzione
6.3.2 Gli effetti della sospensione e dell’interruzione
6.3.3 La ripresa del processo sospeso o interrotto
6.3.3.1 Come si presenta l’istanza di riassunzione
6.4 L’estinzione del processo
6.4.1 L’estinzione del processo per rinuncia al ricorso
6.4.1.1 La proposizione della rinuncia e dell’accettazione
6.4.1.2 I provvedimenti del giudice
6.4.2 L’estinzione per inattività delle parti
6.4.2.1 Le ipotesi di estinzione per inattività delle parti
6.4.3 L’estinzione del giudizio per cessazione della materia del contendere
6.4.3.1 I casi in cui e possibile l’autotutela
6.5 La chiusura delle liti fiscali pendenti – Art. 6 d.l.119/2018
6.5.1 Il perfezionamento della definizione agevolata
6.5.1.1 Il perfezionamento della definizione agevolata per le società e le associazioni sportive dilettantistiche
6.5.2 Gli effetti processuali della definizione agevolata delle controversie tributarie
Capitolo 7: Le impugnazioni
7.1 L’appello
7.1.1 La nozione e i termini dell’appello principale e incidentale
7.1.1.1 I termini per proporre appello
7.1.1.2 Il termine di proposizione dell’appello incidentale
7.1.1.3 La sospensione dei termini per proporre appello ex art. 6, comma 11, del D. Lgs. 119/2018
7.1.2 I presupposti e l’atto d’appello
7.1.2.1 La legittimazione ad appellare
7.1.2.2 Il Giudice competente per l’appello
7.1.2.3 Forma e contenuto dell’atto d’appello
7.1.2.4 Questioni ed eccezioni sollevate in 1° grado e domande nuove
7.1.3 Le modalità di proposizione dell’appello telematico e dell’appello su supporto cartaceo
7.1.3.1 La notifica telematica o su supporto cartaceo dell’atto d’appello
7.1.3.2 La costituzione in giudizio dell’appellante con modalità telematiche e cartacee
7.1.3.3 Le controdeduzioni dell’appellato
7.1.3.4 Come si propone l’appello incidentale
7.1.4 Il procedimento d’appello
7.1.4.1 Gli adempimenti della segreteria ed i provvedimenti presidenziali nel giudizio di secondo grado
7.1.4.2 Limiti all’attività probatoria e nuovi documenti
7.1.4.3 Rimessione alla commissione provinciale
7.1.4.4 Gli effetti della sentenza di rimessione al giudice di 1° grado
7.1.5 La sentenza della Commissione tributaria regionale
7.1.5.1 Notifica della sentenza e successivo deposito presso la segreteria
7.1.5.2 Sospensione dell’esecuzione della sentenza della commissione tributaria regionale
7.2 Il ricorso per Cassazione
7.2.1 Il cosiddetto filtro in Cassazione
7.2.2 Il contenuto ed i termini del ricorso in Cassazione
7.2.3 I motivi di ricorso in Cassazione
7.2.3.1 Il ricorso straordinario
7.3 Il ricorso per saltum
7.4 Come si propone il ricorso in Cassazione
7.4.1 La notifica del ricorso in Cassazione
7.4.2 La notifica telematica
7.4.3 La costituzione nel giudizio di Cassazione
7.4.4 La proposizione del controricorso e del ricorso incidentale
7.5 Il giudizio di rinvio
7.5.1 Riassunzione del giudizio davanti alla Commissione Tributaria provinciale o regionale
7.5.2 Le regole applicabili nel giudizio di rinvio
7.6 La revocazione
7.6.1 Le forme di revocazione
7.6.2 I motivi di revocazione
7.6.3 Il contenuto del ricorso per revocazione e i termini per ricorrere
7.6.4 La proposizione del ricorso e il giudizio di revocazione
7.7 Le impugnazioni ?transitorie?
Capitolo 8: L’esecuzione
8.1 Il pagamento dei tributi oggetto di giudizio
8.1.1 Pagamento del tributo in pendenza del processo
8.1.1.1 Pagamento prima della sentenza di primo grado
8.1.1.2 Riscossione provvisoria dei tributi dopo la sentenza di 1º grado
8.1.2 Il rimborso dei tributi provvisoriamente versati
8.1.2.1 Quando l’Amministrazione rimborsa i tributi provvisoriamente riscossi
8.1.3 La condanna dell’ufficio al rimborso
8.2 Il giudizio di ottemperanza
8.2.1 L’ambito di applicazione
8.2.1.1 L’atto di costituzione in mora e il ricorso in ottemperanza
8.2.2 La proposizione del ricorso in ottemperanza e gli adempimenti conseguenti
8.2.3 Il procedimento di ottemperanza e i provvedimenti della Commissione
8.3 Esecuzione delle sanzioni
APPENDICE NORMATIVA
D.Lgs. 31 dicembre 1992, n. 546. — Disposizioni sul processo tributario in attuazione della delega al Governo con-tenuta nell’articolo 30 della legge 30 dicembre 1991, n. 413
Decreto del Ministro dell’economia e delle finanze 23 dicembre 2013, n. 163 — Regolamento recante la disciplina dell’uso di strumenti informatici e telematici nel processo tributario in attuazione delle disposizioni contenute nell’articolo 39, comma 8, del decreto-legge 6 luglio 2011, n. 98, convertito, con modificazioni, dalla legge 15 luglio 2011, n. 111
Decreto del Direttore Generale delle Finanze del 4 agosto 2015
Circolare n. 2/DF del 11 maggio 2016
Circolare n. 1/DF del 4 luglio 2019
Solamente clienti che hanno effettuato l'accesso ed hanno acquistato questo prodotto possono lasciare una recensione.


 Concorsi
 Concorsi scuola
 Professionisti
 Università
 Simulatore online Simone
Recensioni
Ancora non ci sono recensioni.