
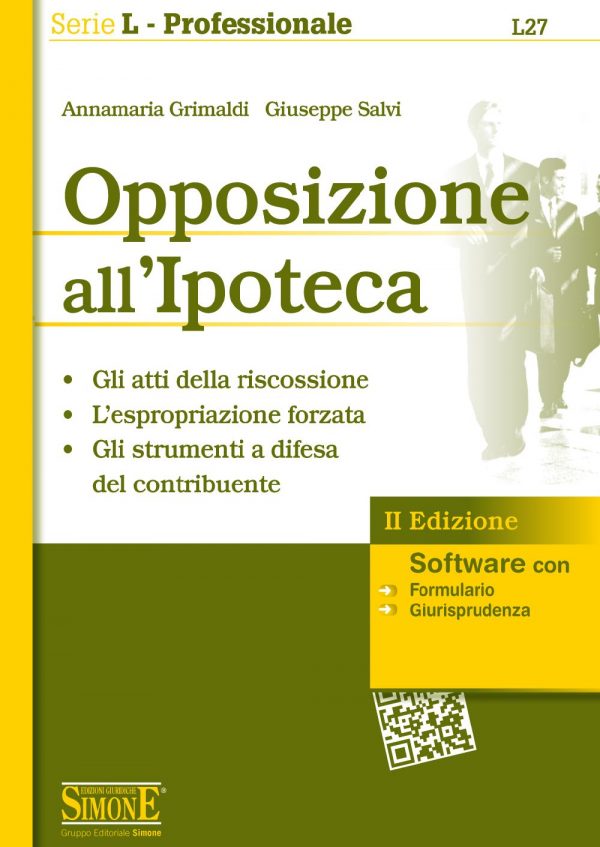
Opposizione all’Ipoteca – L27
35,00€
 Paga in tre rate senza interessi con PayPal per ordini superiori a 30 euro.
Autore: Annamaria Grimaldi - Giuseppe Salvi
– Gli atti della riscossione – L’espropriazione forzata – Gli strumenti a difesa del contribuente
Consegna GRATIS in 2/3 giorni lavorativi.
Acquista con il Bonus Carta del Docente e 18app
 Acquista questo prodotto e ottieni
Edizione: 2014
Numero edizione: II
Pagine: 304
ISBN: 9788891403001
Codice: L27
Formato: 17 x 24
Abstract
L’ipoteca sugli immobili costituisce, senz’altro, lo strumento più importante di cui dispone l’Agente della Riscossione per garantire il recupero dei crediti degli Enti impositori.
Tale misura, disciplinata dall’art. 77 del d.P.R. n. 602/1973, consente, infatti, la costituzione di un diritto reale di garanzia sui beni immobili di proprietà dei debitori morosi in forza del quale l’Agente della riscossione può assicurarsi la tutela del credito da riscuotere. Ne deriva che se da un lato appare evidente l’idoneità dell’ipoteca, ancor più del fermo amministrativo, a garantire il soddisfacimento delle ragioni di credito che ne giustificano l’adozione, dall’altro, risulta altrettanto evidente l’incisività di una misura cautelare che non solo limita la circolazione degli immobili, ma impedisce (o limita) altresì la possibilità di accesso a pratiche di finanziamento, magari determinanti per l’estinzione del debito per il quale si procede.
In questo panorama, è intervenuto il legislatore con azioni di riforma che hanno riguardato non soltanto la disciplina positiva che regolamenta l’istituto dell’ipoteca dell’Agente della riscossione (si pensi, ad esempio, all’introduzione dell’obbligo per Equitalia di notificare al contribuente il cd. preavviso di iscrizione ipotecaria prima della formale apposizione del vincolo), ma anche la successiva fase dell’esecuzione forzata (si pensi all’impossibilità di pignorare l’immobile adibito a prima casa quando sia l’unico bene immobile del contribuente e costituisca altresì la sua residenza anagrafica) nonché le modalità di adempimento dilazionato del debito (si pensi, infine, alle novità introdotte dal cd. decreto del fare in merito alla possibilità di ottenere la dilazione del pagamento del debito tributario fino ad un massimo di 120 rate mensili).
Non v’è chi non veda come, alla luce della complessità della materia, della relativa normativa e della delicatezza degli interessi coinvolti, si dimostri essenziale — ed è questa la finalità che si prefigge di raggiungere questo volume — la conoscenza della disciplina positiva di riferimento che regolamenta l’istituto dell’ipoteca, la conoscenza delle norme procedurali che presiedono alla svolgimento della successiva fase esecutiva nonché la conoscenza delle garanzie e degli strumenti di difesa che l’ordinamento mette a disposizione dei contribuenti per contrastare iniziative illegittime da parte dell’Agente delle riscossione.
Allo scopo di poter fornire un utile ausilio teorico e pratico l’opera contiene anche un utile formulario e la giurisprudenza di merito e di legittimità più rilevante.
L27
“
Indice
Parte I
Caratteri e nozioni generali
Capitolo 1: Considerazioni generali sull’ipoteca
1.1 Il procedimento di iscrizione di ipoteca da parte dell’Agente della riscossione tributi
1.2 Le peculiarità dell’ipoteca iscritta dall’Agente della riscossione tributi
1.3 Il giudice «naturale» nell’ipotesi di controversia avente ad oggetto l’iscrizione di ipoteca da parte dell’Agente della riscossione
1.4 L’ipoteca iscritta dall’Agente della riscossione tributi: un mezzo per costringere al pagamento
Capitolo 2: Gli atti della riscossione: il ruolo esattoriale, la cartella di pagamento, l’avviso di mora/intimazione, l’accertamento esecutivo
2.1 Il ruolo esattoriale
2.2 La cartella esattoriale
2.3 L’avviso di mora/intimazione
2.4 L’accertamento esecutivo
2.5 Il procedimento di notifica degli atti della riscossione esattoriale
Capitolo 3: L’espropriazione forzata
3.1 I caratteri distintivi della esecuzione forzata tributaria
3.2 Fasi della Procedura esecutiva esattoriale
3.3 Azione revocatoria e azione surrogatoria
3.4 L’espropriazione mobiliare esattoriale
3.5 L’espropriazione immobiliare esattoriale
3.6 L’assegnazione dell’immobile allo Stato
3.7 I beni, mobili e immobili, costituiti in fondo patrimoniale sono aggredibili a mezzo esecuzione esattoriale?
3.8 L’espropriazione esattoriale presso terzi
3.9 La conversione del pignoramento nella procedura esecutiva esattoriale
3.10 Le opposizioni agli atti dell’esecuzione esattoriale ammesse dal legislatore
3.11 Il rapporto tra l’attività di riscossione esattoriale e le procedure concorsuali
3.12 Natura giuridica del fermo amministrativo dei beni mobili registrati
Parte II
L’ipoteca legale come misura cautelare
Capitolo 4: L’ipoteca legale
4.1 Le caratteristiche dell’ipoteca iscritta dall’Agente della riscossione tributi.. Pag. 59
4.2 Il giudice competente a decidere nel giudizio di impugnazione dell’ipoteca
4.3 I limiti di proporzionalità per procedere ad iscrizione ipotecaria
4.4 La cancellazione dell’ipoteca in caso di accoglimento di un ricorso ex art. 700 c.p.c. da parte dell’Agente della riscossione
4.5 La dilazione di pagamento della pretesa tributaria
4.6 I mezzi di natura non contenziosa a difesa da pretese tributarie infondate ma da cui è scaturita un’iscrizione ipotecaria
4.7 I mezzi di natura contenziosa esperibili dal contribuente per difendersi dall’iscrizione di ipoteca
Formulario
Ricorso e contestuale istanza di sospensione ex art. 47 del d.lgs. n. 546/1992
Atto di appello
Ricorso con istanza ex art. 17 bis d.lgs. 546/92
Ricorso e contestuale istanza di sospensione ex art. 47 del d.lgs. n. 546/1992
Atto di opposizione all’esecuzione ex art. 615, secondo comma, c.p.c. e contestuale istanza di sospensione ex art. 60 d.p.r. n. 602/1973
Atto di opposizione agli atti esecutivi per irregolarità del fermo e contestuale istanza di sospensione ex art. 60 d.p.r. n. 602/1973
Atto di opposizione all’esecuzione ex art. 615, comma I, c.p.c. e contestuale istanza di sospensione ex art. 624 c.p.c
Ricorso ex art. 700 c.p.c.
Atto di opposizione all’esecuzione ex art. 615, comma II, c.p.c. e contestuale istanza di sospensione ex art. 624 c.p.c
Atto di opposizione all’esecuzione ex art. 617, comma II, c.p.c. e contestuale istanza di sospensione ex art. 618 c.p.c
Atto di citazione
Ricorso ex art. 700 c.p.c.
Atto di citazione
Ricorso ex art. 700 c.p.c.
Giurisprudenza
Le pronunce della Cassazione Civile
Sentenza, 3 luglio 2013, n. 16696
Sentenza n. 14506 del 10 giugno 2013
Sentenza 19 settembre 2012 n. 15746
Sentenza 22 luglio 2011, n. 16100
Sentenza n. 4077 del 22 febbraio 2010
Sentenza n. 11087 del 30 aprile 2010
Ordinanza 16 - 30 marzo 2010, n. 7612
Sentenza n. 2870/2009
Sentenza n. 3456/2009
Sentenza n. 5791/2008
Ordinanza 20 maggio – 5 giugno 2008, n. 14831
Sentenza 13 novembre 2007 – 30 gennaio 2008, n. 2214
Sentenza 31 gennaio 2006, n. 2053
Le pronunce del Consiglio di Stato
Decisione 18 luglio 2006
Le pronunce della Corte Costituzionale
Sentenza 22 novembre 2012, n. 258
Sentenza 28 ottobre 2011, n. 281
Ordinanza n. 363 - Anno 2008
Ordinanza n. 364 - Anno 2008
Sentenza n. 280 - Anno 2005
Le pronunce delle Corti di merito
Commissione Tributaria Provinciale Molise – Campobasso - Sentenza 21 febbraio 2013, n. 36
Sentenza 24 maggio 2012, n. 61
Sentenza 24 maggio 2012
Sentenza 20 aprile 2009
Sentenza n. XXX emessa il 28/12/2006
Sentenza n. 1441 emessa il 31/01/2000
Appendice - Normativa
D.P.R. 29 settembre 1973, n. 602 (G.U. 16-10-1973, n. 268, s.o.). — Disposizioni sulla riscossione delle imposte sul reddito (1)
R.D. 16 Marzo 1942, n. 262. — Codice civile — (Articoli estratti)
R.D. 28 ottobre 1940, n. 1443. — Codice di procedura civile — (Articoli estratti)
Recensioni (0)
Solamente clienti che hanno effettuato l'accesso ed hanno acquistato questo prodotto possono lasciare una recensione.


 Concorsi
 Concorsi scuola
 Professionisti
 Università
 Simulatore online Simone
Recensioni
Ancora non ci sono recensioni.